
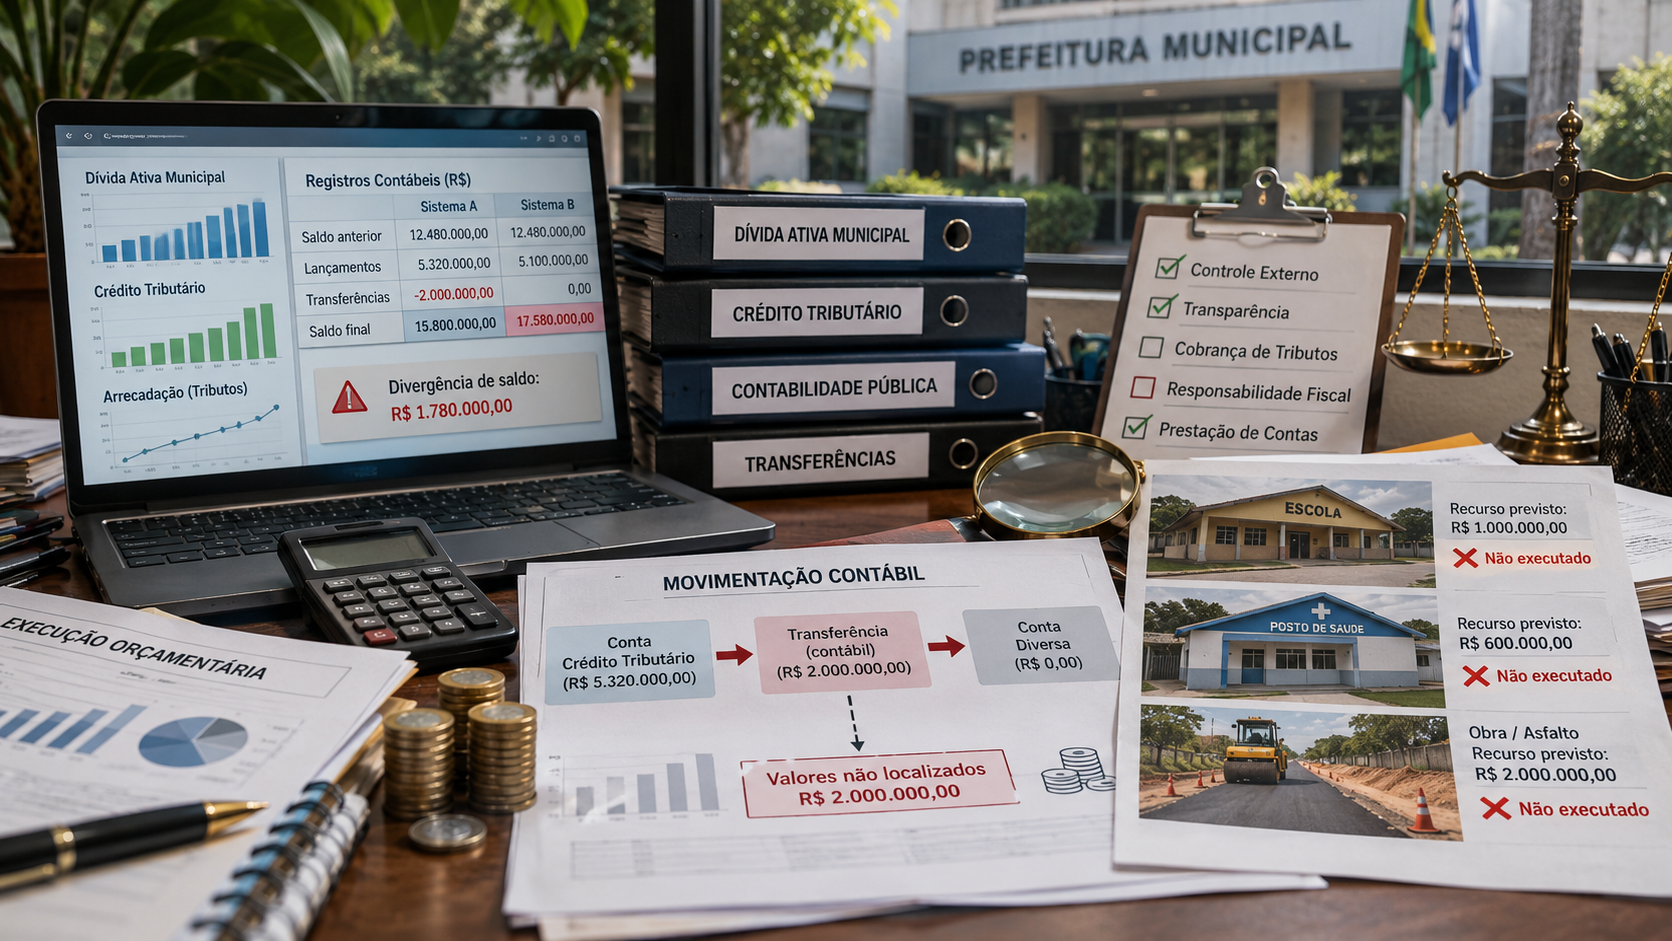
Dívida ativa e crédito tributário não desaparecem com um lançamento contábil.
Parece óbvio, mas é uma das falhas mais graves que encontro nas contas municipais. E, desde as contas de 2024, o TCETO não aceita mais ressalva para isso. Explico no fio 🧵
O básico: quando a prefeitura lança o IPTU ou o ISS, nasce um crédito tributário a receber. Se o contribuinte não paga administrativamente no prazo, o valor vai para a dívida ativa.
É dinheiro do Município. E ele não some: ou entra no caixa, ou é cancelado/prescrito com justificativa documentada.
Exemplo de um caso que relatei este ano: um município tinha R$ 9,66 milhões em dívida ativa no fim de 2023. Em 2024, transferiu tudo para créditos tributários a receber e zerou o saldo. A conta fechou o ano com R$ 418,9 mil.
Recebeu? Cancelou? Prescreveu? Ninguém explicou.
A conta não fechava nem dentro da própria prefeitura: o controle administrativo somava R$ 34,3 milhões em dívida ativa; a contabilidade registrava R$ 418,9 mil.
No IPTU, o SICAP Contábil apontava R$ 9,66 milhões a receber; o relatório do sistema tributário apresentado pelo município, R$ 1,28 milhão. Sistemas que não se comunicam.
O TCETO orientou os municípios (Ofício-Circular nº 38/2024) e firmou jurisprudência (Parecer Prévio nº 133/2024): desde as contas de 2024, não há ressalva para essa falha. No caso acima, contas rejeitadas.
Por que isso importa pra você? Cada real de IPTU ou ISS que a prefeitura lança e não cobra é um real que não vira escola, posto de saúde ou asfalto.E quem paga em dia acaba bancando sozinho a conta de quem não paga. Cobrar o que o Município tem a receber é dever.