
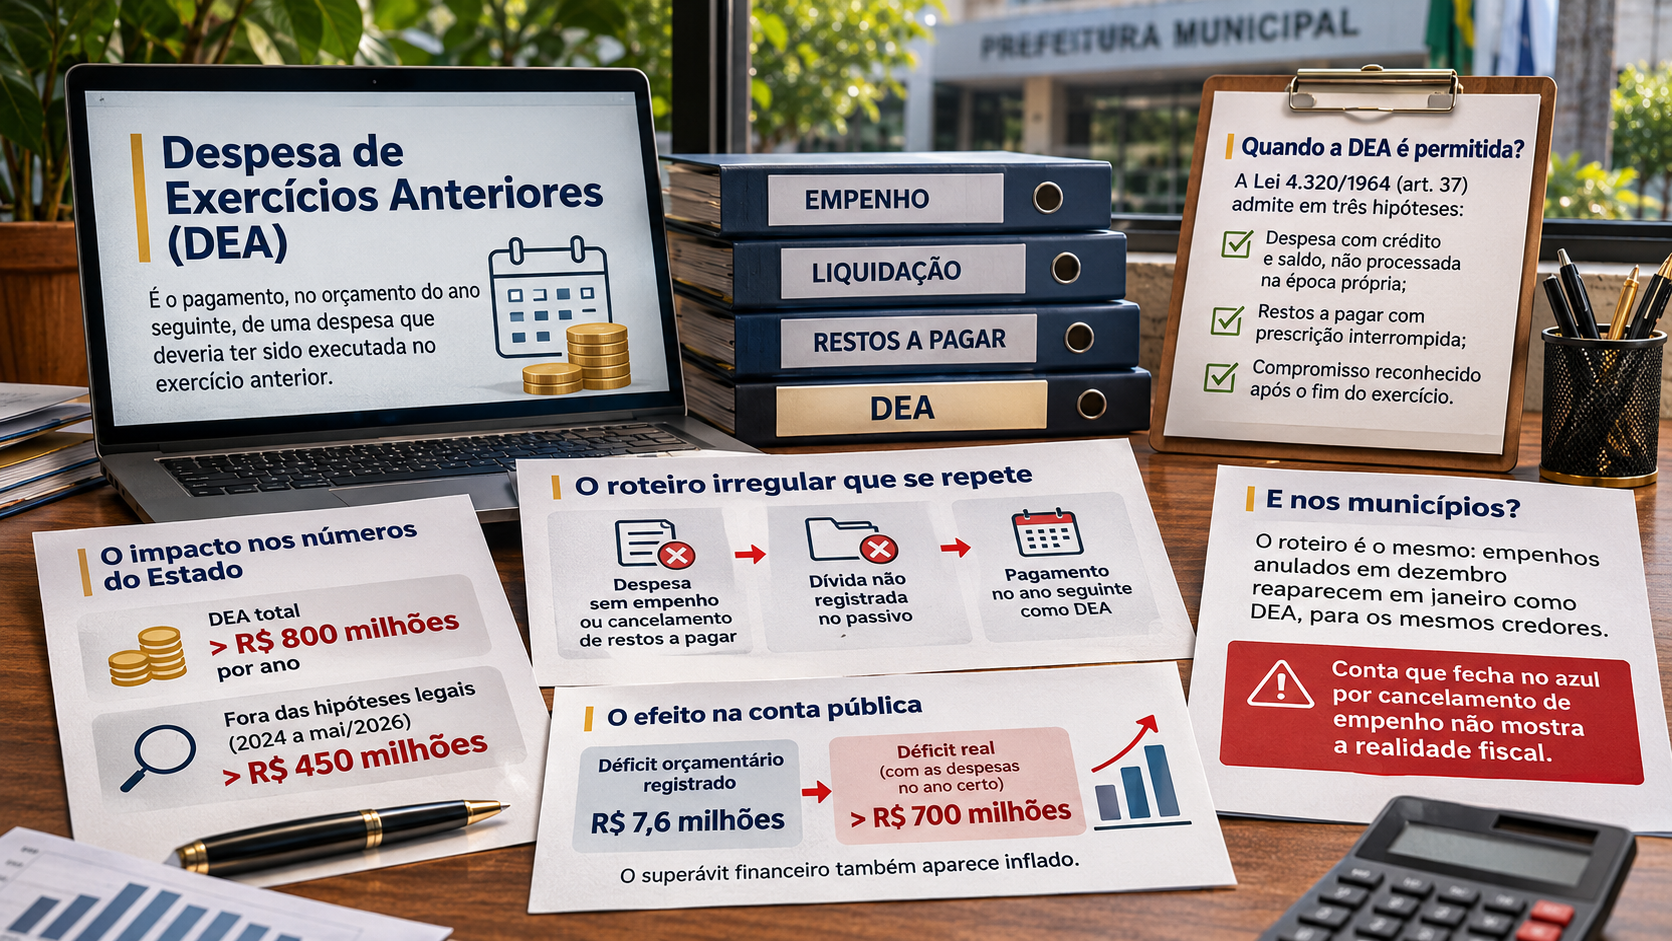
[1/6] Despesa de um ano paga no orçamento do ano seguinte tem nome técnico: Despesa de Exercícios Anteriores (DEA). A Lei 4.320/1964 a trata como exceção. Nas contas do Estado e dos municípios que analiso no TCE-TO, ela virou rotina.
Vem comigo que eu te explico 🧵
[2/6] O art. 37 da Lei 4.320 admite DEA em três casos: despesa com crédito e saldo, não processada na época própria; restos a pagar com prescrição interrompida; compromisso reconhecido após o fim do exercício.
Fora disso, a DEA serve apenas para adiar conta.
[3/6] O roteiro se repete: a Administração realiza a despesa sem prévio empenho, contra o art. 60, ou cancela restos a pagar de despesa já liquidada. Depois, deixa de registrar a dívida no passivo. Em janeiro, paga o mesmo credor como DEA.
[4/6] Cancelar o registro não apaga a dívida. Despesa liquidada (art. 63) já reconhece o direito do credor.
A contabilidade registra a obrigação no passivo do ano em que ela nasceu, independentemente da execução orçamentária. Obrigação sem empenho continua obrigação.
[5/6] No Estado, a DEA passa de R$ 800 milhões por ano. Entre 2024 e maio de 2026, mais de R$ 450 milhões fugiram às hipóteses legais.
Com as despesas no ano certo, um déficit orçamentário de R$ 7,6 milhões passaria de R$ 700 milhões. O superávit financeiro também aparece inflado.
[6/6] Nos municípios, o roteiro é o mesmo: empenhos anulados em dezembro reaparecem em janeiro como DEA, para os mesmos credores.
Conta que fecha no azul por cancelamento de empenho não mostra a realidade fiscal. A despesa continua lá, só mudou de ano.